TOBB Nefes Kredisi Yeni Dilimi, Başvurmadan Önce Taksit Hesabı
TOBB Nefes Kredisi 3 Kasım'da yeniden açıldı. Kimler başvurabilir, 1 milyon TL'lik örnekte taksit ve toplam faiz ne olur, işletmeniz bu taksidi taşır mı?
 Hakkı Kaan Ada · 9 dk okuma
TOBB Nefes Kredisi'nin yeni dilimi 3 Kasım 2026'da başvuruya açıldı. Haberlere göre firma başına üst limit 5 milyon TL, azami vade 48 ay ve bunun altı ayı anapara ödemesiz. Bu tür duyurular "5 milyon TL fırsat" diye paylaşılır. Oysa işletme için asıl soru limit değil, taksidin her ay kasadan çıkıp çıkamayacağıdır. Aşağıda önce bilinenleri özetledik, ardından 1 milyon TL'lik bir örnekle gerçek ödeme yükünü hesapladık.
Kaynak notu: Bu yazıyı hazırlarken TOBB ya da Kredi Garanti Fonu'nun kendi duyuru metnine ulaşamadık. Aşağıdaki bilgiler haberlere ve bir muhasebe yazılımı firmasının rehberine dayanıyor, kaynaklar arasında bazı farklar var. Başvuru öncesi odanızdan ve bankanızdan teyit alın. Yazı finansal danışmanlık değildir.
Bilinenler
| Konu | Haberlerde geçen | Teyit edilecek |
|---|---|---|
| Başvuru başlangıcı | 3 Kasım 2026 | Kaynaklarda son tarih yok, kaynak dolunca kapanabilir |
| Üst limit | Firma başına 5 milyon TL, önceki kullanım dahil | Size açılacak tutarı banka belirler |
| Vade | En çok 48 ay, 6 ay anapara ödemesiz dahil | Ödemesiz dönemde faizin nasıl ödeneceği |
| Yıllık faiz | 24 aya kadar yüzde 36, 24 ayı aşan yüzde 34 | Bankanın yazılı teklifindeki oran |
| Kefalet | Kredi Garanti Fonu Özkaynak Kefalet Programı | Komisyon oranı ve teminat koşulları |
| Bankalar | Ziraat Bankası, Halkbank, VakıfBank, DenizBank, Garanti BBVA, Yapı Kredi, QNB, Ziraat Katılım | Programın şubenizde açık olup olmadığı |
| Hacim | 45 milyar TL kullandırıldı, 50 milyar TL ilave hedefleniyor | Kaynak dolmadan başvurmak gerekebilir |
Kim başvurabilir
Haberlerde öne çıkan şartlar şunlar: TOBB'a bağlı bir ticaret odası, sanayi odası, ticaret borsası ya da deniz ticaret odasına aktif kayıt, Sanayi ve Teknoloji Bakanlığı'nın KOBİ tanımına uymak ve Kredi Garanti Fonu ile bankanın değerlendirmesinden geçmek. Küçük esnafın dikkat etmesi gereken ayrım şu: Paraşüt'ün rehberine göre yalnız esnaf ve sanatkâr odasına kayıtlı olmak yeterli değil. Bu yüzden vergi levhanıza değil, oda kaydınıza bakın. Berber, terzi ya da kuaförseniz büyük ihtimalle esnaf odasına kayıtlısınızdır. Bu durumda önce odanıza ya da bankanıza danışın, size açık başka programları da sorun.
Belgeler için GZT'nin listesi şöyle: "TOBB Nefes Kredisi İçindir" ibareli, e-imzalı güncel faaliyet belgesi, vergi levhası, bilanço ve gelir tablosu. Türkgün ise belge listesinin bankaya göre değişebileceğini yazıyor. İşletme hesabı defteri tutanların bilanço yerine ne sunacağı da kaynaklarda açık değil. Dosyayı hazırlamaya başlamadan önce bankadan belge listesini isteyin.
1 milyon TL'lik örnekte gerçek yük
Aşağıdaki tabloyu hazırlarken haberlerdeki yıllık oranları 12'ye böldük ve ödemesiz dönemde yalnız faiz ödendiğini varsaydık. Hesaba vergi, kefalet komisyonu, dosya masrafı ve sigorta girmedi. Bu yüzden gerçek ödeme büyük ihtimalle daha yüksek çıkar.
| Kalem | 48 ay, yıllık yüzde 34 | 24 ay, yıllık yüzde 36 |
|---|---|---|
| İlk 6 ay aylık faiz ödemesi | Yaklaşık 28.333 TL | 30.000 TL |
| Sonraki eşit taksit | 42 ay, yaklaşık 41.021 TL | 18 ay, yaklaşık 72.709 TL |
| Toplam geri ödeme | Yaklaşık 1.892.882 TL | Yaklaşık 1.488.757 TL |
| Toplam faiz | Yaklaşık 892.882 TL | Yaklaşık 488.757 TL |
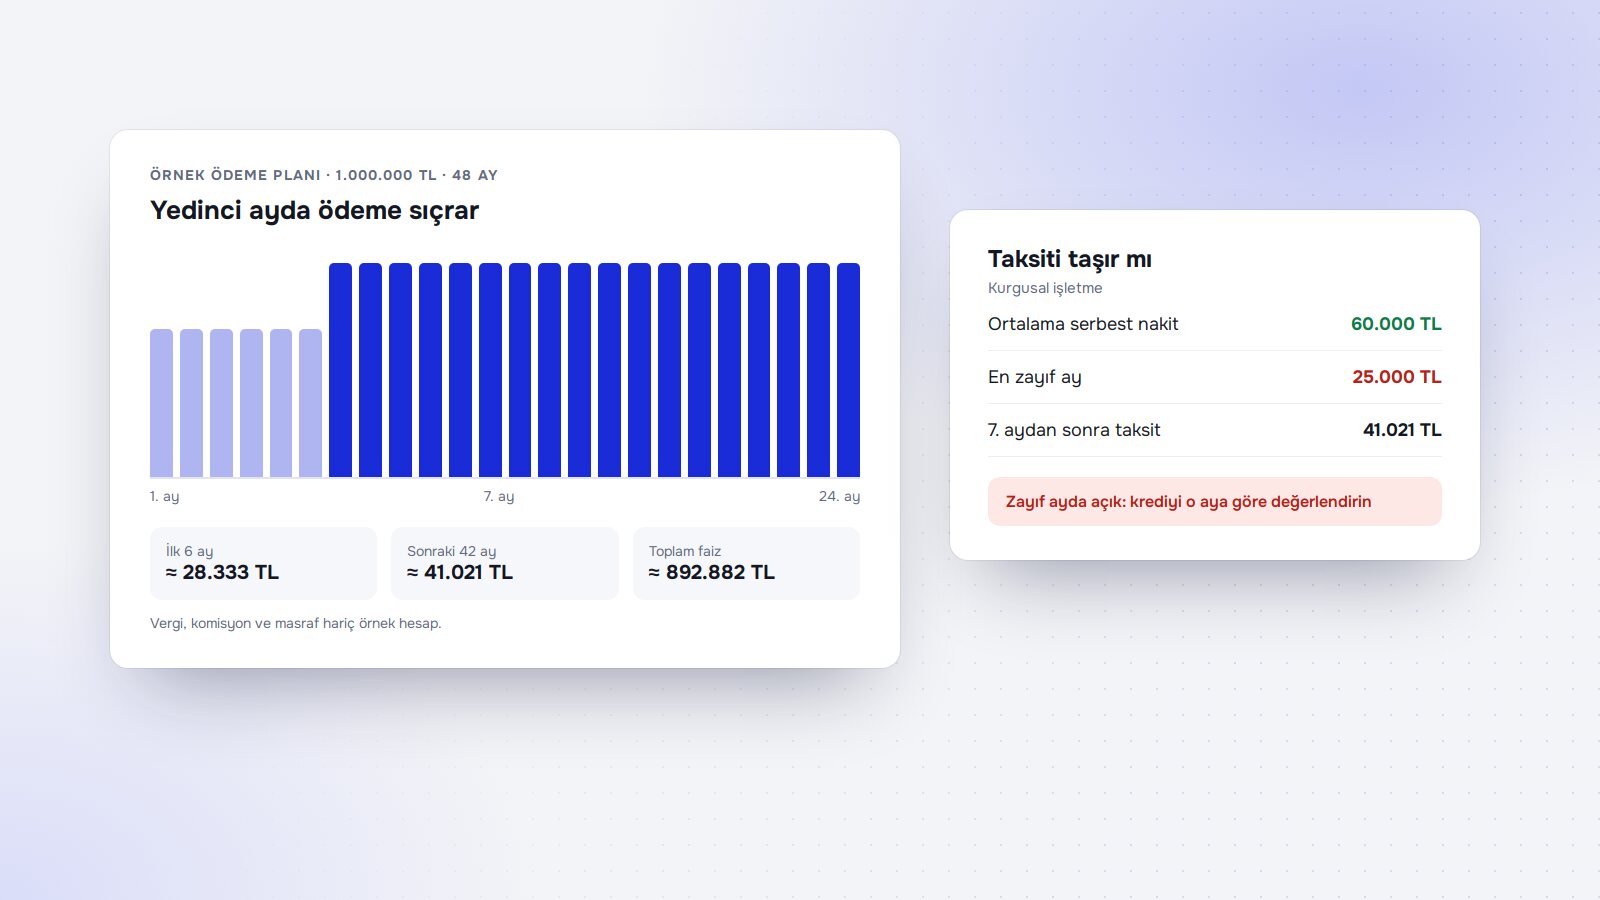
Tabloda iki şey öne çıkıyor. Birincisi, uzun vade aylık taksiti neredeyse yarıya indiriyor ama toplam faizi neredeyse iki katına çıkarıyor. İkincisi, yedinci ayda ödeme birden artıyor: altı ay boyunca 28 bin TL ödemeye alışan işletme, yedinci ayda 41 bin TL'lik taksitle karşılaşıyor. Nakit sıkışıklığı çoğu zaman tam bu geçişte başlar, çünkü ilk altı ayın rahatlığı kredinin hafif olduğu izlenimini verir.
Faizlerin düşmesi ya da enflasyonun yüksek kalması bu kıyası değiştirebilir. Kredinin gerçek maliyeti, parayla ne kazandığınıza bağlıdır. Herkese uyan tek bir "iyi vade" yoktur; doğru vadeyi işletmenin kendi nakit tablosu gösterir.
Taksiti taşır mı: üç satırlık test
Banka kendi değerlendirmesini yapar, ama sizin de yapmanız gereken ayrı bir test var. Son on iki ayın gerçek rakamlarıyla, tercihen en zayıf üç ayı da ayrı görerek şu tabloyu doldurun:
| Satır | Nereden gelir | Dikkat |
|---|---|---|
| Aylık tahsilat | Banka ve kasa hareketi | Ciro değil, gerçekten giren para |
| Zorunlu çıkış | Kira, personel, SGK, vergi, tedarikçi, enerji, mevcut kredi | Çek ve senet vadelerini ekleyin |
| Serbest nakit | Tahsilat - zorunlu çıkış | Patronun çektiği parayı da gider yazın |
Sonra serbest nakdi taksitle karşılaştırın. Örneğin aylık serbest nakdi ortalama 60 bin TL, en zayıf ayda 25 bin TL olan bir işletme düşünün. Bu işletme 48 aylık örnekte ilk altı ayın faiz ödemesini bile zayıf ayda karşılayamaz, çünkü 25 bin TL serbest nakde karşılık 28 bin TL ödeme vardır. Yedinci aydan sonraki 41 bin TL'lik taksit ortalama bir ayda ödenir, zayıf ayda ise açık verir. Bu rakamlar kurgusaldır ve sizin işletmenizin rakamları değildir. Yine de asıl ölçüyü gösterir: krediyi ortalama aya göre değil, en zayıf aya göre değerlendirin.
Kendinize önceden bir sınır koyun: kasada kaç aylık taksit hazır olmadan kredi almayacağınıza ve serbest nakdin en fazla ne kadarını taksite ayıracağınıza karar verin. Bu sınırı sizin yerinize kimse belirleyemez. Taksit bu sınırı aşıyorsa tutarı küçültmek ya da krediyi hiç almamak da geçerli bir karardır.
Tutar da en az vade kadar belirleyicidir. Aynı varsayımlarla 500 bin TL'lik kredide ilk altı ay aylık faiz yaklaşık 14.167 TL, sonraki taksit yaklaşık 20.511 TL olur, toplam faiz de yarıya, yaklaşık 446.441 TL'ye iner. Üst limit 5 milyon TL diye ihtiyaç listenizi şişirmeyin. Önce gerçekten ne kadara ihtiyacınız olduğunu yazın, krediyi o tutara göre isteyin.
Bu para ne için alınıyor
Kredinin mantıklı olup olmadığı, parayla ne yapılacağına bağlıdır. Üç yaygın senaryo birbirinden çok farklıdır:
- Geçici alacak boşluğu. Kurumsal müşteriye 60 gün vadeli iş yapan bir işletme, tahsilat gelene kadar malzeme parası bulamıyor. İş kârlıysa kredi bu boşluğu kapatabilir. Ama önce alacak vadesini kısaltmak, peşinat almak ve geciken tahsilatı istemek daha ucuz çözümlerdir.
- Kârı ölçülebilen yatırım. Kapasiteyi artıran makine, kendini amorti edeceği süre hesaplanabiliyorsa değerlendirilebilir. Hesapta iyimser olmayın: yeni makinenin ilk aydan tam kapasite iş getireceğini varsaymayın.
- Süregelen zararı kapatmak. İşletme her ay zarar ediyor ve kredi maaş ödemek için alınıyorsa, kredi sorunu çözmez, yalnız erteler ve üstüne faiz ekler. Önce fiyatlar, giderler ve iş modeli gözden geçirilmelidir.
Krediyi kart borcunu kapatmak için kullanmayı düşünüyorsanız, mevcut borcun maliyetiyle yeni kredinin toplam maliyetini, masraflar dahil yazılı olarak karşılaştırmadan karar vermeyin.
Bankaya sorulacak on soru
- Şubeniz bu programdan kredi kullandırıyor mu, güncel faiz kaç?
- Ödemesiz dönemde her ay ne kadar ödeyeceğim?
- Kefalet komisyonu, dosya masrafı, sigorta ve vergiler dahil toplam geri ödeme ne?
- Yıllık maliyet oranını yazılı verebilir misiniz?
- Kefil veya ek teminat isteniyor mu?
- Hesaba geçen net tutar ne olacak?
- Kredinin bir kısmıyla mevcut borcumu kapatmam şart mı?
- Erken kapatmada masraf var mı?
- Bir taksit gecikirse ne olur, ek ücret nasıl hesaplanır?
- Belge listeniz ne, karar kaç günde çıkar?
Cevapları iki ya da üç bankadan aynı biçimde alın. Yalnız faiz oranına bakmayın; hesabınıza geçecek net tutarla toplam geri ödemeyi karşılaştırın.
Başvuru dosyasını hazırlarken
Bankanın isteyeceği belgeleri toplamak, kendi rakamlarınızı görmek için de iyi bir fırsattır: son dönem beyannameleri, cari yaşlandırma listesi, vergi ve SGK borç durumu, mevcut kredi ve çek tablosu. Bu listeyi derlemek günlerinizi alıyorsa, kredi başvurusundan bağımsız olarak bir takip düzeni kurmanız gerekir. Tahsilat ve alacakları düzenli tutmak için ön muhasebe programı yazımıza bakabilirsiniz. 2027 maliyet kalemlerini tahmin ederken yeniden değerleme oranı yazımızdaki senaryolar da yardımcı olur.
Başvuru için dışarıdan "garantili kredi" vaat eden aracılara dikkat edin. Haberlerin ortak uyarısı şu: başvuru onay anlamına gelmez, karar banka ile fonun değerlendirmesine bağlıdır. Sizden ön ödeme, doğrulama kodu ya da internet bankacılığı bilgisi isteyen biriyle karşılaşırsanız oltalama yazımızdaki kuralları hatırlayın.
Tahsilat, cari ve nakit akışını tek ekranda görmek isterseniz ön muhasebe yazılımımıza bakabilirsiniz. Mevcut programlarınızı birbirine bağlamak için entegrasyon hizmetimizi inceleyin. Düzeninizi konuşmak isterseniz Teklif Al sayfasından bize yazın.
Kaynaklar
- Türkgün: TOBB Nefes Kredisi başvuruları başladı (3 Kasım 2026)
- Paraşüt: TOBB Nefes Kredisi 2026 başvuru şartları ve faiz oranları
- GZT: 2026 TOBB Nefes Kredisi başvurusu nasıl yapılır
Sık sorulan sorular
Esnaf ve sanatkâr odasına kayıtlı işletme başvurabilir mi?
Haberlere göre şart, TOBB'a bağlı bir oda ya da borsaya aktif üyelik. Paraşüt'ün yazısı yalnız esnaf ve sanatkâr odası kaydının yeterli olmadığını belirtiyor. Hangi odaya kayıtlı olduğunuza bakın ve durumunuzu odanıza danışın.
Anapara ödemesiz dönemde hiç ödeme yapmayacak mıyım?
Buna güvenmeyin. Haberler, anaparanın ödenmediği altı ayda da ödeme çıkabileceğini özellikle vurguluyor. Faiz ve diğer kalemlerin bu dönemde nasıl ödeneceğini bankanın vereceği ödeme planından görmeniz gerekir.
Önceki dilimde kredi kullandım, yeniden başvurabilir miyim?
Haberlere göre başvurabilirsiniz, ancak daha önce kullanılan tutar 5 milyon TL'lik limite dahil ediliyor. Yani 2 milyon TL kullanan işletme en fazla 3 milyon TL daha talep edebilir. Onay, banka ve Kredi Garanti Fonu değerlendirmesine bağlı.
Bu yazıdaki taksitler kesin mi?
Hayır. Taksit tablosu, haberlerde geçen yıllık faiz oranlarıyla yaptığımız örnek bir hesaptır. Vergi, komisyon ve masraf içermez, banka ödeme planından farklı olur. Karar için bankanın yazılı ödeme planını esas alın.
Yorumlar
Henüz yorum yok. Sorunuzu ya da deneyiminizi yazın; yazar olarak yanıtlıyoruz.