Yeniden Değerleme Oranı 2027 Yüzde 27,83, İşletmeye Etkisi
Yeniden değerleme oranı 2027 için yüzde 27,83 oldu. Vergi, harç ve cezalarda neler değişebilir, neler henüz kesin değil, işletme bütçesinde neye bakılmalı?
 Hakkı Kaan Ada · 8 dk okuma
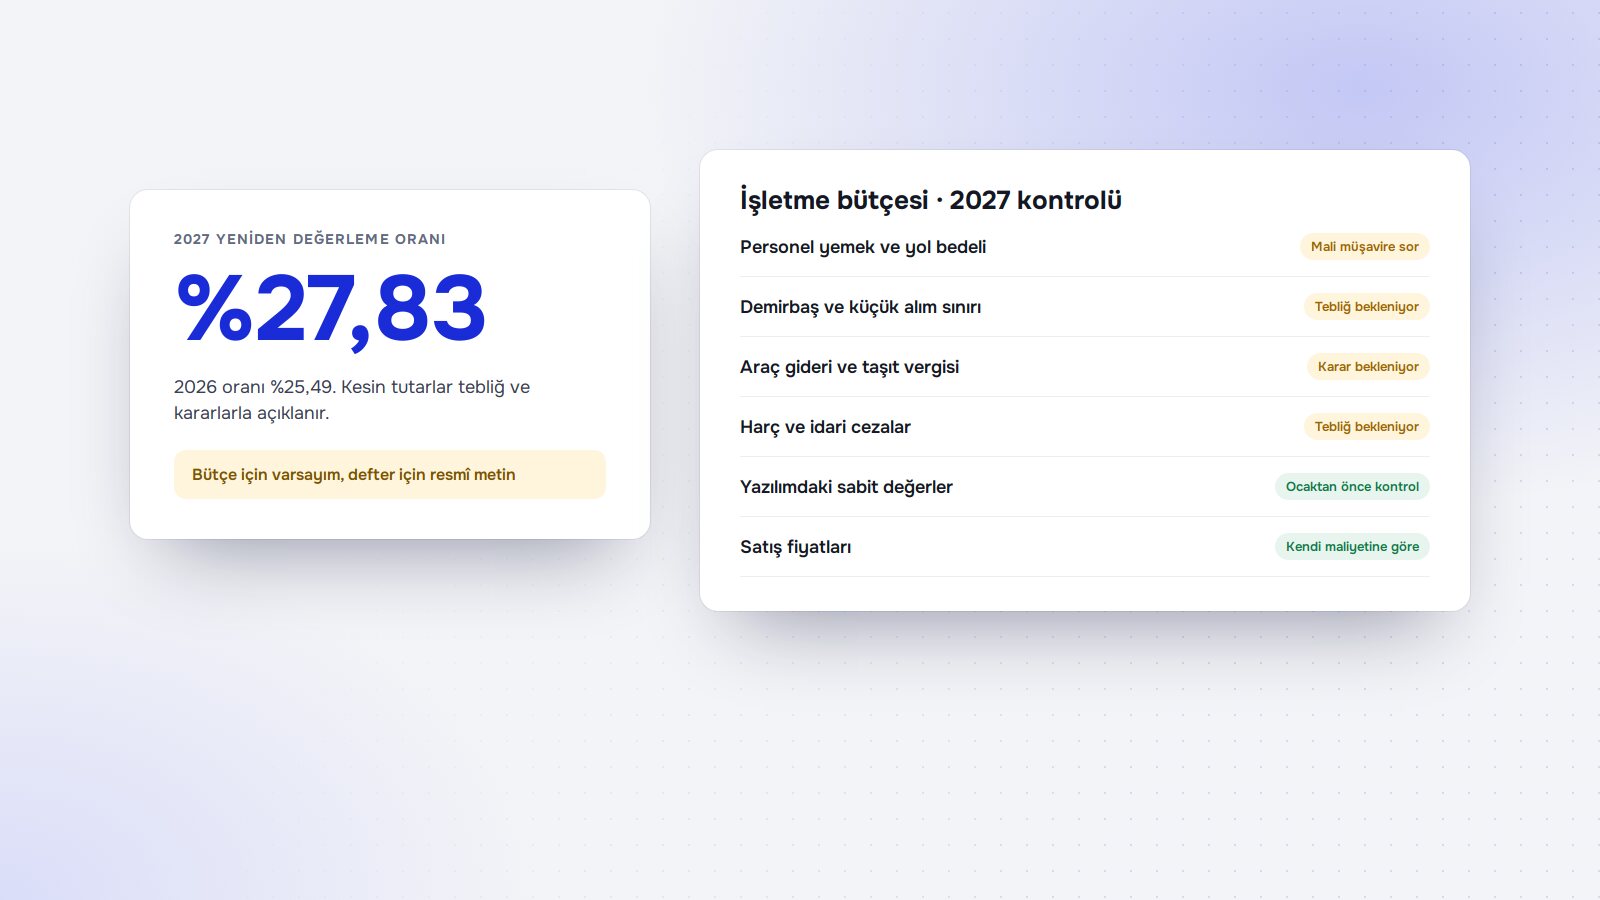
TÜİK'in 3 Kasım 2026'da açıkladığı ekim ayı enflasyon verileriyle 2027 yılı için yeniden değerleme oranı yüzde 27,83 olarak ortaya çıktı. 2026 için bu oran yüzde 25,49'du. Haberlerde genellikle pasaport, ehliyet ve taşıt vergisi üzerinden anlatılan bu oran, küçük işletmenin gider tablosuna da dokunuyor. Ama "her şey yüzde 27,83 artıyor" demek de doğru değil.
Bu yazıda haberin neyi kesinleştirdiğini, neyin hâlâ beklendiğini ve işletme sahibinin ocak ayından önce neye bakması gerektiğini anlatıyoruz. Yazı genel bilgilendirmedir, vergi danışmanlığı değildir; rakamları kendi durumunuz için mali müşavirinizle teyit edin.
Yeniden değerleme oranı nedir
Basitçe, vergi kanunlarındaki birçok maktu tutarın ve sınırın her yıl güncellenmesinde kullanılan orandır. Memurlar.net'in aktardığına göre oran, Vergi Usul Kanunu kapsamında Yİ-ÜFE'deki 12 aylık ortalama değişime göre belirleniyor. Yani hesap, marketteki enflasyonu değil üretici fiyatlarını esas alıyor. Bu nedenle "oran" ile maaş zammı, kira artışı ya da genel enflasyon oranını birbirine karıştırmamak gerekir.
Kesin olan ve bekleyen
| Konu | Durum |
|---|---|
| Oranın yüzde 27,83 olması | TÜİK verisiyle ortaya çıktı, birden fazla kaynak aynı rakamı veriyor |
| Oranın resmî ilanı | Habere göre kasım içinde tebliğle yapılacak; 6 Kasım itibarıyla yayımlandığını doğrulayamadık |
| Vergi ve harçlardaki artış | Cumhurbaşkanı oranı kanuni sınırlar içinde değiştirebiliyor; kesinleşmedi |
| Yeni tutarlar | Ayrı tebliğlerle duyurulacak; basındaki rakamlar değişiklik olmazsa geçerli olacak hesaplar |
| İdari ve vergi cezaları | Memurlar.net'e göre cezalarda ilan edilen oran değiştirilemiyor; yine de her cezanın kendi dayanağı var |
Pratikte bunun anlamı şu: Bugün bütçenizi yüzde 27,83'e yakın bir varsayımla hazırlayabilirsiniz, ama kesin rakamı defterinize işlemek için aralıktaki düzenlemeleri bekleyin.
İşletmeyi ilgilendiren kalemler
Ekonomist'in 3 Kasım tarihli haberi, herhangi bir değişiklik olmaması hâlinde 1 Ocak 2027'den itibaren geçerli olacak bazı tutarları veriyor. Aşağıdaki tablo bu haberden, işletmeyi ilgilendiren satırları topluyor:
| Kalem | 2027 için hesaplanan tutar | Kimi ilgilendirir |
|---|---|---|
| Günlük yemek kartı ücreti | KDV hariç 385,02 TL, KDV dahil 421,80 TL | Personeline yemek bedeli veren işveren |
| Günlük ulaşım bedeli istisnası (servis sağlanmayan durumda) | 202,11 TL | Personeline yol parası veren işveren |
| Demirbaş ve faturalandırma sınırı | 15.339 TL | Küçük alımları gider ya da demirbaş olarak yazan işletme |
| Şirket aktifindeki binek araçta aylık kira gider tavanı | 58.801 TL | Şirket adına kiralık araç kullananlar |
| İş yeri kirası gibi tevkifatlı gelirde beyan sınırı | 511.320 TL | Dükkân kiraya veren kişiler |
Tablo bir hesap özetidir, resmî liste değildir. Haber taşıt vergisi, damga vergisi ve usulsüzlük cezalarına ilişkin tutar vermiyor; bu nedenle biz de rakam yazmıyoruz.
Dükkân sahibi neye bakmalı
Personel giderleri
Yemek ve ulaşım bedeli veriyorsanız ocak ayı ödemesini planlarken mali müşavirinize istisna tutarının kaç olacağını sorun. Yemek kartı firmanızla sözleşme tutarınızı da buna göre gözden geçirin. Personele vereceğiniz sözü resmî tutar açıklanmadan kesinleştirmeyin.
Küçük alımlar
Yıl sonuna doğru bilgisayar, yazıcı ya da küçük makine almayı düşünüyorsanız sınırın değişmesi muhasebe yazımını etkileyebilir. Bu, tek başına alım gerekçesi değildir; ihtiyacınız yoksa vergi avantajı için alım yapmayın. Sınırın sizin için nasıl çalıştığını mali müşavirinize sorun.
Araç giderleri
Şirket adına araç kiralıyor ya da kullanıyorsanız gider tavanını 2027 bütçesine yansıtın. Taşıt vergisinde de artış gündemde. Memurlar.net'e göre taşıt vergisinde Cumhurbaşkanı'nın yetkisi diğer kalemlerden farklı işliyor, bu yüzden kesin rakamı beklemek gerekir.
E-ticaret ve reklam yükümlülükleri
Elektronik Ticaretin Düzenlenmesi Hakkında Kanun'daki idari para cezaları 2026 için yüzde 25,49 oranıyla güncellenmişti. Aynı yöntemin 2027'de de tekrar etmesi beklenebilir, ama yeni tebliği görmeden kesin tutar söylemiyoruz. Burada asıl mesele rakam değil, ihlale düşmemektir. Site üzerinden satış yapıyorsanız yasal sayfalarınızı ve kampanya metinlerinizi kasım indirimi kontrol listemizle gözden geçirin.
Kira geliri olan esnaf
Dükkânın sahibi siz değilseniz bu satır sizi doğrudan ilgilendirmez; ama başka bir taşınmazı kiraya veriyorsanız beyan sınırı değişebilir. Kirayı alan kişinin beyan durumu ayrı bir konudur, yıl sonunda mali müşavirinizle konuşun.
Bütçe için üç senaryo
Kesin tutarları beklerken bütçeyi tek rakamla değil, aralıkla kurmak daha sağlıklıdır. Memurlar.net'in aktardığına göre Cumhurbaşkanı vergi ve harçlarda oranı yüzde 50'ye kadar azaltıp artırabiliyor. Taşıt vergisinde sınırlar farklı, cezalarda ise oran değiştirilemiyor. Bu durumda oranı doğrudan yansıtan kalemler için şöyle bir tablo çıkarabilirsiniz. Tablodaki 100 birim, 2026'daki herhangi bir maktu tutarı temsil eder:
| Senaryo | Uygulanan oran | 100 birimlik kalem |
|---|---|---|
| Yarıya indirilirse | Yüzde 13,915 | 113,92 birim |
| Oran aynen uygulanırsa | Yüzde 27,83 | 127,83 birim |
| Yüzde 50 artırılırsa | Yüzde 41,745 | 141,75 birim |
Bu bir tahmin değil, olasılık sınırlarının aritmetiğidir. Geçmiş yıllarda hangi kalemde hangi kararın alındığını bu yazıda genellemiyoruz. Tablonun işe yaradığı yer şu: Vergi ve harç kalemlerinizin toplamını çıkarın, üç senaryoyla çarpın ve farkın aylık bütçenizde ne kadar yer tuttuğuna bakın. Fark küçükse bu haber için fiyat kararı vermenize gerek yok demektir; fark büyükse kalem kalem incelemek gerekir.
Fiyatınızı nasıl düşünmelisiniz
Bu tür haberlerin ardından "yüzde 27,83 zam yapalım" fikri gelebilir. Bu oran size fiyat önermez. Fiyat kararı için kendi maliyet kalemlerinizi ayırın:
- Kalemleri yazın. Malzeme, personel, kira, enerji, kargo, komisyon, yazılım, vergi ve harçlar.
- Hangisi gerçekten bu orana bağlı, işaretleyin. Çoğu işletmede vergi ve harç toplam giderin yalnız bir bölümüdür.
- Her kalemin 2027 beklentisini kendi kaynağından alın. Tedarikçi fiyat listesi, kira sözleşmesi, sigorta teklifi.
- Ürün ya da hizmet bazında bakın. Her ürün aynı zammı istemez. Bazı ürünlerde tutarı düşürüp bazılarında artırmak daha doğru olabilir.
- Değişikliği düzgün duyurun. Fiyat listesinde tüm vergiler dahil tutarı ve geçerlilik tarihini güncelleyin, sitedeki fiyatları da aynı gün değiştirin.
Fiyat listesi ve menü güncellemesi sık yapılıyorsa bunu her seferinde bir yazılımcıya yaptırmak gereksiz masraftır. Yönetim paneli yazımızda bu işi kendinizin nasıl yapabileceğini anlattık.
Yazılım tarafında kontrol listesi
Yeni yılın ilk faturası kesilmeden önce sisteminizdeki sabit değerlere bakın. Tutarlar yazılıma elle girildiyse kimse değiştirmeden eski değerle çalışmaya devam eder.
- Ön muhasebe ve bordro programınız güncellemeyi sağlayıcıdan mı alıyor, yoksa değerleri siz mi giriyorsunuz?
- Sitenizde ya da özel yazılımınızda vergi, harç veya sınır değeri kodun içine yazılmış mı?
- Teklif ve sözleşme şablonlarında geçen maktu tutarlar var mı?
- Personel yemek ve yol tutarları kaç yerde tanımlı?
- Ocak ayında ilk kesilecek belgeyi kim kontrol edecek?
Bu arada yıl sonuna yaklaşan başka bir işiniz daha olabilir: Basit usul ve işletme hesabı mükellefleri için kâğıt fatura dönemi 31 Aralık 2026'da bitiyor. Takvimi esnaf e-Arşiv yazımızda özetledik. İki işi birlikte planlarsanız mali müşavirinizle tek görüşmede bitirebilirsiniz.
Yıl sonuna kadar kısa takvim
- Kasım: Vergi ve harç kalemlerinizi listeleyin, üç senaryolu bütçeyi çıkarın, resmî tebliği takip edin.
- Aralık: Yayımlanan tutarları mali müşavirinizle karşılaştırın, yazılımdaki sabit değerleri ve şablonları güncelleme planına alın, personele vereceğiniz bilgiyi netleştirin.
- Ocak: İlk bordroyu, ilk faturayı ve ilk fiyat listesini yeni değerlerle kontrol edin, gördüğünüz farkları not edin.
Mali müşavire sorulacak beş soru
- 2027 için yemek ve ulaşım istisnası tutarları bizim bordroya nasıl yansır?
- Küçük alımlarda demirbaş ve gider ayrımı bizim için nasıl değişir?
- Bize uygulanacak usulsüzlük cezası ve benzeri tutarlar ne zaman kesinleşir?
- Taşıt vergisi ve araç giderlerinde bütçeye ne yazmalıyım?
- Aralık ayında yapmamız gereken belge, beyan ya da yazılım işi var mı?
Tebliğler yayımlandıkça bu rakamlar netleşecek. Takip için Resmî Gazete'yi, Gelir İdaresi Başkanlığı duyurularını ve mali müşavirinizi esas alın; sosyal medyada dolaşan "yeni tutar" listelerine doğrudan güvenmeyin.
Fatura, cari ve tahsilatı tek ekranda toplamak isterseniz ön muhasebe yazılımımıza, mevcut sistemlerinizi birbirine bağlamak isterseniz entegrasyon hizmetimize bakabilirsiniz. İşinize uygun yapıyı konuşmak için Teklif Al sayfasından bize yazın.
Kaynaklar
- Bloomberg HT: 2027 için yeniden değerleme oranı belli oldu (3 Kasım 2026)
- Ekonomist: 2027 yılı yeniden değerleme oranı, yeni harç, vergi ve muafiyet sınırları (3 Kasım 2026)
- Memurlar.net: 2027'de vergi, harç ve cezalara ne kadar zam gelecek? (2 Kasım 2026, oran açıklanmadan önceki tahminle)
- CNBC-e: 2027 yeniden değerleme oranı belli oldu
- TRT Haber: E-ticarette uygulanacak cezalar 2026 için güncellendi
Sık sorulan sorular
Yüzde 27,83 her vergiye otomatik mi eklenecek?
Hayır. Haberlere göre oran her kalemde otomatik aynı artış demek değil. Memurlar.net'e göre Cumhurbaşkanı vergi ve harçlarda oranı yüzde 50'ye kadar azaltıp artırabiliyor, taşıt vergisinde sınır farklı. Kesin tutarlar ilgili tebliğ ve kararlarla açıklanır.
Fiyatlarımı ya da kiramı bu orana göre artırmak zorunda mıyım?
Hayır. Yeniden değerleme oranı vergi, harç ve cezalar için kullanılan bir orandır, işletmenizin satış fiyatını ya da kira sözleşmesini belirlemez. Fiyat kararınızı kendi maliyetinize göre, kira artışını da sözleşmeniz ve ilgili kurala göre değerlendirin.
Oran ne zaman resmîleşecek?
2 Kasım 2026 tarihli habere göre oran kasım ayında bir tebliğle ilan edilecek, vergi, harç ve cezalardaki artışlar ayrı düzenlemelerle duyurulacak. Bu yazının hazırlandığı 6 Kasım 2026'da resmî tebliğin yayımlandığını doğrulayamadık.
Bu yazıdaki 2027 tutarları kesin mi?
Hayır. Ekonomist'in verdiği tutarlar, herhangi bir değişiklik yapılmaması hâlinde geçerli olacak hesaplardır. Bütçe için fikir verir; beyan, fatura ve bordro işleminde resmî metni ve mali müşavirinizin teyidini esas alın.
Yorumlar
Henüz yorum yok. Sorunuzu ya da deneyiminizi yazın; yazar olarak yanıtlıyoruz.