Esnaf e-Arşiv Fatura Zorunluluğu 1 Ocak 2027'de Başlıyor
Basit usul ve işletme hesabı mükellefleri için kâğıt fatura dönemi 31 Aralık 2026'da bitiyor. Kimleri kapsar, fiş ne olacak, şimdiden ne hazırlanmalı?
 Hakkı Kaan Ada · 8 dk okuma
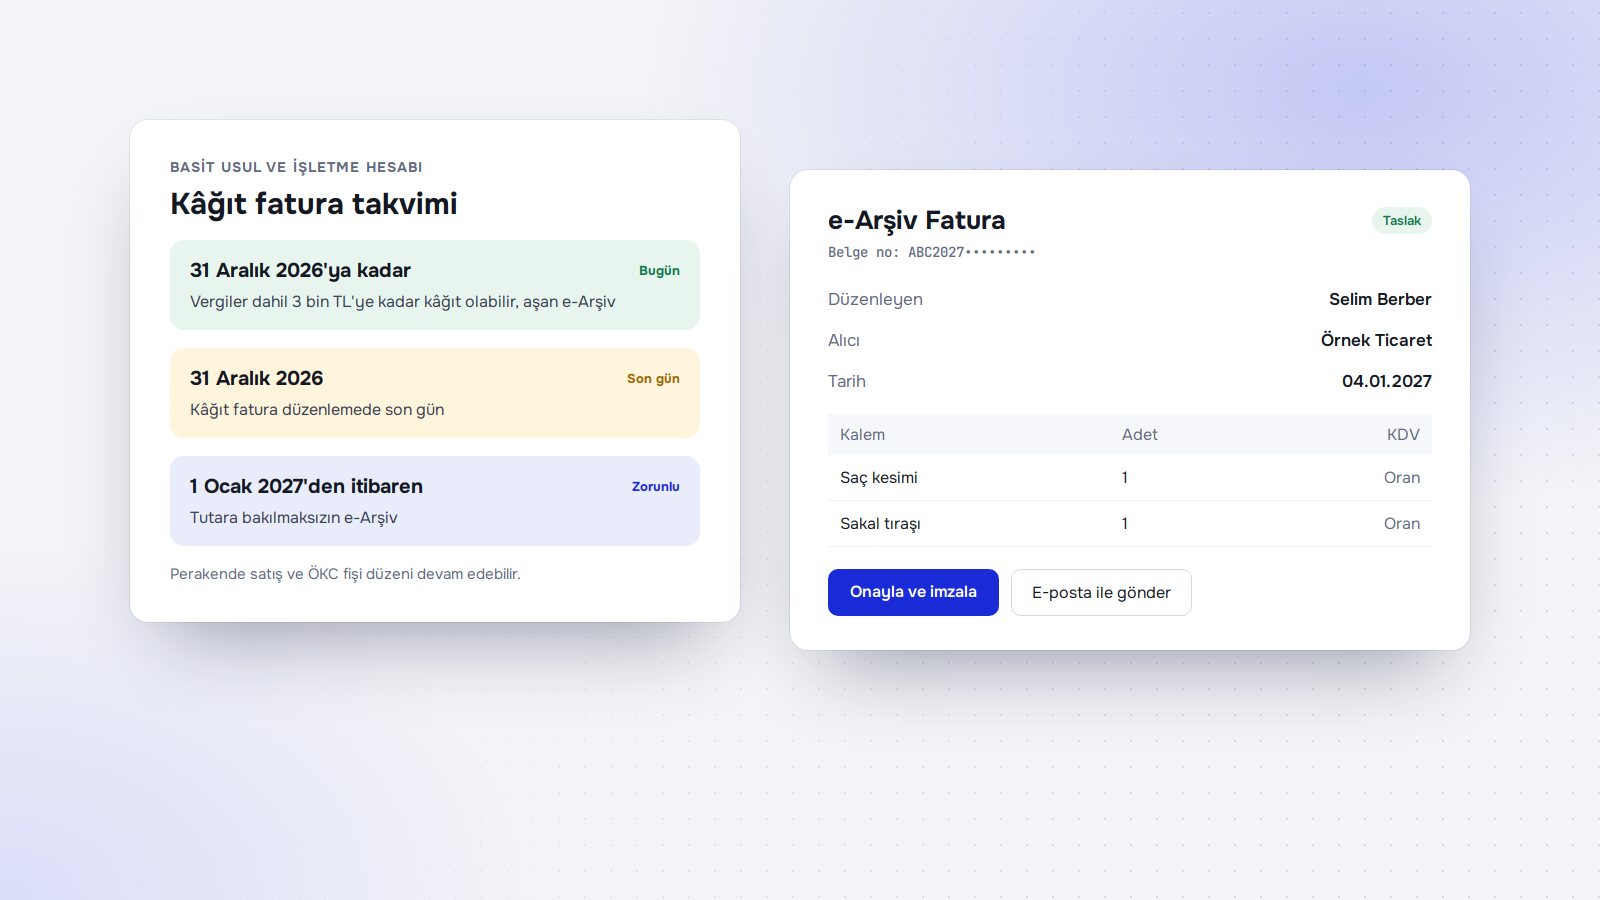
Bugün 5 Kasım 2026. Ticari kazancı basit usulde tespit edilen esnaf ile işletme hesabına göre defter tutan mükellefler için kâğıt fatura düzenleme imkânı 31 Aralık 2026'da bitiyor. 1 Ocak 2027'den itibaren bu mükelleflerin faturaları, tutarına bakılmaksızın e-Arşiv olarak düzenlenecek. Yani iki aydan kısa bir süre kaldı.
Bu yazıda neyin değiştiğini resmî metne dayanarak özetliyor, en çok karıştırılan fiş ve fatura ayrımını açıklıyor ve dükkânda şimdiden yapılabilecek hazırlığı sıralıyoruz. Yazı genel bilgilendirme amaçlıdır, vergi danışmanlığı değildir. Kendi durumunuz için mali müşavirinize danışın.
Değişiklik tam olarak ne
Dayanak, 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 589 sıra numaralı Vergi Usul Kanunu Genel Tebliği. Bu tebliğ, 509 sıra numaralı tebliğin "e-Arşiv Fatura Olarak Düzenlenme Zorunluluğu Getirilen Diğer Faturalar" bölümüne bir parantez ekledi ve zorunluluğu basit usul ile işletme hesabı mükellefleri için bir yıl öteledi. TÜRMOB'un 2 Ocak 2026 tarihli sirküleri takvimi şöyle özetliyor:
| Mükellef | Dönem | Vergiler dahil 3 bin TL'ye kadar | 3 bin TL'yi aşan |
|---|---|---|---|
| Basit usul ve işletme hesabı | 1 Ocak 2025 - 31 Aralık 2026 | Kâğıt olabilir | e-Arşiv zorunlu |
| Basit usul ve işletme hesabı | 1 Ocak 2027'den itibaren | Tutara bakılmaksızın e-Arşiv | |
| Diğer mükellefler | 1 Ocak 2026'dan itibaren | Tutara bakılmaksızın e-Arşiv (bu tarih değişmedi) | |
Tablo, e-Fatura ya da e-Arşiv uygulamasına henüz dahil olmamış mükellefler içindir. Zaten e-Fatura kullanan bir işletmeyseniz ya da ciro ve sektör ölçütleri nedeniyle daha önce geçtiyseniz, sizin için bu takvim değil kendi zorunluluğunuz geçerlidir. Tebliğ ayrıca kendi içinde belirttiği istisnaları da saklı tutuyor.
Kim kapsamda, kendinizi nasıl anlarsınız
"Esnaf" kelimesi burada yanıltıcı olabilir, çünkü metin meslek grubuna değil vergilendirme ve defter usulüne bakıyor. Kendinizi anlamak için üç soru yeterli:
- Vergi levhamda ne yazıyor? Basit usul mü, gerçek usul mü? Basit usul ise kapsamdasınız.
- Hangi defteri tutuyorum? İşletme hesabıysa kapsamdasınız. Bilanço esasına göre defter tutuyorsanız diğer mükellefler grubundasınızdır ve kâğıt fatura hakkınız 2026 başında bitti.
- e-Fatura mükellefi miyim? Öyleyseniz zaten elektronik düzendesiniz. Faturayı e-Fatura mükellefine e-Fatura, diğerlerine e-Arşiv olarak düzenlersiniz.
Vergiden muaf esnaf belgesiyle çalışıyorsanız ya da internet üzerinden de satış yapıyorsanız sizi ilgilendiren kurallar farklılaşabilir. Bu durumları tek cümleyle genellemek doğru olmaz; mali müşavirinizden ya da vergi dairenizden yazılı bilgi alın.
En çok karıştırılan nokta: fiş kalkmıyor, fatura değişiyor
Dükkânda en çok duyulan cümle "artık fiş de kesemeyeceğiz" oluyor. TÜRMOB sirküleri bu konuda açık: Düzenleme "fatura" belgesine yöneliktir. Perakende satış fişi veya ÖKC fişi ile belgelendirilebilen ve fatura düzenleme zorunluluğu olmayan mal ve hizmet satışlarında bu belgeler kullanılmaya devam edebilir. Basit usul ve işletme hesabı mükellefleri perakende satış fişlerini esnaf odalarından almayı da sürdürebilir.
Pratikte şöyle düşünebilirsiniz:
| Dükkândaki durum | 2027'de değişen |
|---|---|
| Müşteriye yazar kasa fişi veriyorsunuz | Fiş düzeni devam edebilir |
| Esnaf odasından aldığınız perakende satış fişini kullanıyorsunuz | Kullanılabilir |
| Müşteri "firmama fatura kes" diyor | Kâğıt fatura kesilemez, e-Arşiv düzenlenir |
| Fatura kesmek zorunda olduğunuz bir satış yapıyorsunuz | Tutar küçük de olsa e-Arşiv |
| Esnaf odasından fatura cildi alıyorsunuz | Sirküler, bu belgelerin kullanılamayacağını yazıyor |
Fatura düzenleme sınırının kaç lira olduğu ve hangi satışın fişle belgelenebileceği ayrı bir kuraldır, yıldan yıla değişebilir. Bu yazıda rakam vermiyoruz; güncel tutarı mali müşavirinizden öğrenin.
Kâğıt kullanmaya devam ederseniz ne olur
Tebliğ metni, istisnalar dışında e-Arşiv yerine kâğıt fatura düzenlenmesi ya da alınması hâlinde, faturayı düzenleyen ile nihai tüketici dışındaki vergi mükellefi alıcı hakkında her bir kâğıt fatura için ayrı ayrı Vergi Usul Kanunu'nun 353. maddesindeki cezanın uygulanacağını söylüyor. İki nokta önemli. Birincisi ceza fatura başınadır, kalan cildi bitirmeye çalışmak bu yüzden riskli olur. İkincisi, sizden kâğıt fatura alan işletme de sorumlu olduğu için kurumsal müşteriniz böyle bir faturayı kabul etmek istemeyebilir.
Şimdiden hazırlık: sekiz maddelik plan
- Mali müşavirinizle kısa bir görüşme yapın. Sorular: Kapsamda mıyım? Hangi yöntemi önerirsin? Faturayı ben mi keseceğim, sen mi?
- Faturalarınızı sayın. Geçen yılın fatura sayısına ve kime kesildiğine bakın. Ayda birkaç fatura ile günde onlarca fatura aynı çözümü gerektirmez.
- Yöntemi seçin. Aşağıda karşılaştırdık.
- Giriş bilgilerinizi kontrol edin. Portal kullanacaksanız İnteraktif Vergi Dairesi kullanıcı bilgileriniz ve onay için kullanılan cep telefonu numaranız güncel olmalı. Giriş ve onay adımları zaman içinde değişebilir; güncel kılavuza bakın.
- Müşteri bilgisi formunu sadeleştirin. Fatura isteyen müşteriden unvan, vergi dairesi, vergi numarası veya T.C. kimlik numarası, adres ve e-posta alın. Telefonda yanlış yazılan bilgi, elektronik faturada iptal ya da iade işi demektir.
- Hizmet ve ürün listenizi hazırlayın. Sık kestiğiniz kalemleri, birimlerini ve KDV oranlarını bir kez doğru yazın. Bu oranları mali müşavirinizle teyit edin.
- Aralık ayında deneyin. 31 Aralık'ı beklemeden az sayıda gerçek faturayı yeni düzenle kesin. Hem düzenlemeyi hem müşteriye iletmeyi hem de iptal yolunu öğrenmiş olursunuz.
- Saklama ve teslim düzeni kurun. Faturayı müşteriye nasıl ileteceğinizi (e-posta, WhatsApp, çıktı) ve kopyaların nerede duracağını baştan belirleyin. Portalın ve programların saklama koşullarını, yasal saklama yükümlülüğünüzle birlikte mali müşavirinize sorun.
Portal mı, program mı
Tebliğ iki yol sayıyor: Gelir İdaresi'nin sunduğu e-Belge düzenleme portalı ya da Başkanlıktan izin almış özel entegratör kuruluşların sistemleri. Dükkân açısından karşılaştırma şöyle:
| Ölçüt | GİB portalı | Özel entegratör veya ön muhasebe programı |
|---|---|---|
| Kime uygun | Ayda az sayıda fatura kesen esnaf | Sık fatura kesen, tahsilat ve stokla birlikte takip etmek isteyen işletme |
| Maliyet | Portal Başkanlıkça sunulur; koşulları güncel kılavuzdan kontrol edin | Sağlayıcıya göre değişir, paket ve kontör koşullarını sorun |
| Müşteri ve ürün kaydı | Sınırlı, elle giriş ağırlıklı | Kayıtlı müşteri ve ürünle hızlı düzenleme |
| Tahsilat ve veresiye takibi | Ayrıca tutmanız gerekir | Programda bir arada olabilir |
| Web sitesi ve kasa bağlantısı | Elle aktarım | Entegrasyon imkânı olabilir, sağlayıcıya sorun |
Basit bir kural: Ayda birkaç fatura kesiyorsanız portaldan başlamak mantıklıdır. Fatura sayınız arttıkça ya da aynı bilgileri defterinize ikinci kez yazmaya başladığınızda program düşünme zamanı gelmiştir. Faturanın yanında cari ve tahsilat takibi için ön muhasebe yazılımımızı inceleyebilirsiniz; e-Fatura ve e-Arşiv'in sisteme bağlanma mantığını da entegrasyon yazımızda anlattık. Programı seçmeden önce nelere bakılacağını ise ön muhasebe programı yazımızda bulabilirsiniz.
İki örnek dükkân
Mahalle berberi. Müşterilerinin neredeyse tamamı bireysel, ödemeyi kasada yapıyor ve fatura nadiren isteniyor. Bu dükkânda günlük akışın büyük bölümü değişmeyebilir, ama yılda birkaç kez kesilen fatura artık e-Arşiv olacak. Portal girişini önceden denemek çoğunlukla yeterlidir.
Şirketlere iş yapan küçük bir tamirci. Müşterilerinin çoğu fatura istiyor, tahsilatı da vadeli. Aynı bilgiyi hem faturaya hem deftere yazmak zaman alır. Bu işletmede fatura düzenini cari takibiyle birleştirmek daha çok işine yarar.
İki örnek de yalnız düşünme biçimini gösterir; kendi belgelendirme yükümlülüğünüzü mali müşavirinizle netleştirin.
Müşteriye ne söylemeli
Faturayı kâğıt olarak almaya alışmış kurumsal müşterileriniz ve düzenli çalıştığınız firmalar için kısa bir bilgilendirme iyi olur. Aralık ayında göndereceğiniz bir mesaj yeterli: "1 Ocak 2027'den itibaren faturalarımızı e-Arşiv olarak düzenleyeceğiz. Unvan, vergi numarası ve fatura göndereceğimiz e-posta bilginizi kontrol etmek için yazıyoruz." Bu mesaj bilgilendirme amaçlıdır, içine kampanya eklemeyin; kampanya içeren mesajların ayrı kuralları olduğunu İYS yazımızda anlattık.
Takvimi nasıl takip etmeli
Bu zorunluluk daha önce 1 Ocak 2026 tarihliydi ve tebliğin yayımlandığı 31 Aralık 2025 gecesi, son gün ertelendi. Benzer bir karar yeniden çıkabilir de çıkmayabilir de; 5 Kasım 2026 itibarıyla yaptığımız aramada yeni bir erteleme duyurusu bulamadık. Bu yüzden hesabı ertelemeye göre yapmayın. Hazırlık zaten kalıcı bir iş ve erken bitirmenin size bir zararı yok. Son durumu Gelir İdaresi Başkanlığı duyurularından, Resmî Gazete'den ve mali müşavirinizden takip edin.
Fatura, cari ve tahsilatı tek ekranda toplamak ya da web sitenizden gelen siparişi fatura düzenine bağlamak isterseniz entegrasyon hizmetimize göz atabilirsiniz. İşinize uygun yapıyı konuşmak için Teklif Al sayfasından bize yazın.
Kaynaklar
- Resmî Gazete, 31 Aralık 2025, Sayı 33124 (5. Mükerrer): VUK Genel Tebliği Sıra No 589
- TÜRMOB Mevzuat Sirküleri 02.01.2026/16: e-Arşiv zorunluluğu basit usul ve işletme hesabı için yeniden düzenlendi
- Alomaliye: Vergi Usul Kanunu Genel Tebliği Sıra No 589
- Ekonomi Gazetesi, Nazmi Karyağdı: Kâğıt fatura tarih olacaktı, şimdilik olmadı
Sık sorulan sorular
Perakende satış fişi de kalkıyor mu?
TÜRMOB sirkülerine göre hayır. Düzenleme fatura belgesine yöneliktir. Fatura düzenleme zorunluluğu olmayan satışlarda perakende satış fişi ya da ÖKC fişi ile belgelendirme devam edebilir. Basit usul ve işletme hesabı mükellefleri perakende satış fişlerini esnaf odasından almaya da devam edebilir.
Elimde kalan kâğıt faturaları 2027'de kullanabilir miyim?
Sirkülere göre 1 Ocak 2027'den itibaren tüm faturalar tutarına bakılmaksızın e-Arşiv olarak düzenlenecek ve esnaf odasından alınan fatura belgesi kullanılamayacak. Tebliğin saklı tuttuğu istisnalar için mali müşavirinize danışın. Kalan cilt varsa ne yapılacağını da ona sorun.
Tarih yeniden ertelenir mi?
Bu tarih bir kez ertelendi. Bu yazının hazırlandığı 5 Kasım 2026'da yeni bir erteleme duyurusu bulamadık. Yeni bir karar çıkmadığı sürece hazırlığı 1 Ocak 2027'ye göre yapmak gerekir; son durumu Gelir İdaresi Başkanlığı ve Resmî Gazete'den takip edin.
e-Arşiv için ücret ödemem gerekiyor mu?
Tebliğ, faturanın Başkanlığın sunduğu e-Belge portalından ya da izin almış özel entegratörler üzerinden düzenlenebileceğini söyler. Portal ile özel entegratör ve ön muhasebe programlarının koşulları farklıdır. Fatura sayınıza göre hangisinin uygun olduğunu mali müşavirinizle karşılaştırın.
Yorumlar
Henüz yorum yok. Sorunuzu ya da deneyiminizi yazın; yazar olarak yanıtlıyoruz.