Sıcak Karkas Ağırlığı Düzenlemesi, Kasabın Alış Hesabı Nasıl Yapılır
Resmî Gazete'ye göre karkas pazar fiyatında sıcak karkas ağırlığı esas alınacak. Düzenlemede ne var, kasap alış, fire ve kilo maliyetini nasıl hesaplamalı?
 Hakkı Kaan Ada · 10 dk okuma
7 Kasım 2026 tarihli Resmî Gazete'de Tarım ve Orman Bakanlığı'nın küçük ama sektörde tartışılacak bir değişikliği yayımlandı. Sığır karkasının pazar fiyatının belirlenmesinde dikkate alınacak ağırlık artık açıkça sıcak karkas ağırlığı. Yani esas alınan tartı, kesimden hemen sonraki tartı. Kasap için bu cümlenin karşılığı basit bir soru: Faturadaki kilo ile dükkâna giren ve satılabilen kilo arasındaki fark bana kaça mal oluyor?
Bu yazıda önce metnin ne dediğini ve demediğini ayırıyoruz. Sonra kasabın alış hesabını, soğutma kaybı ve satılabilir et oranıyla birlikte, adım adım kuruyoruz. Hesaplardaki kilo ve oranların tamamı kurgusaldır. Yönetmelik ticari hukuku tek başına belirlemez; alış sözleşmeniz için hukuk danışmanınıza ve mali müşavirinize danışın.
Yönetmelikte tam olarak ne değişti
Değişiklik, 12 Aralık 2020 tarihli Sığır Karkasının Sınıflandırılmasına Dair Yönetmelik üzerine yapıldı ve yayım tarihinde yürürlüğe girdi. Metnin kendisi kısa:
| Madde | Değişiklik | Pratik anlamı |
|---|---|---|
| 1. madde | Tanımlardaki "Gıda ve Kontrol" ibaresi "Hayvancılık" oldu | Görevli genel müdürlük değişiyor |
| 2. madde | Madde 9'daki, sıcak veya soğuk karkas ağırlığından hangisinin esas alındığının belirtilmesine ilişkin ibare kaldırıldı | Bu seçim ifadesi metinden çıktı |
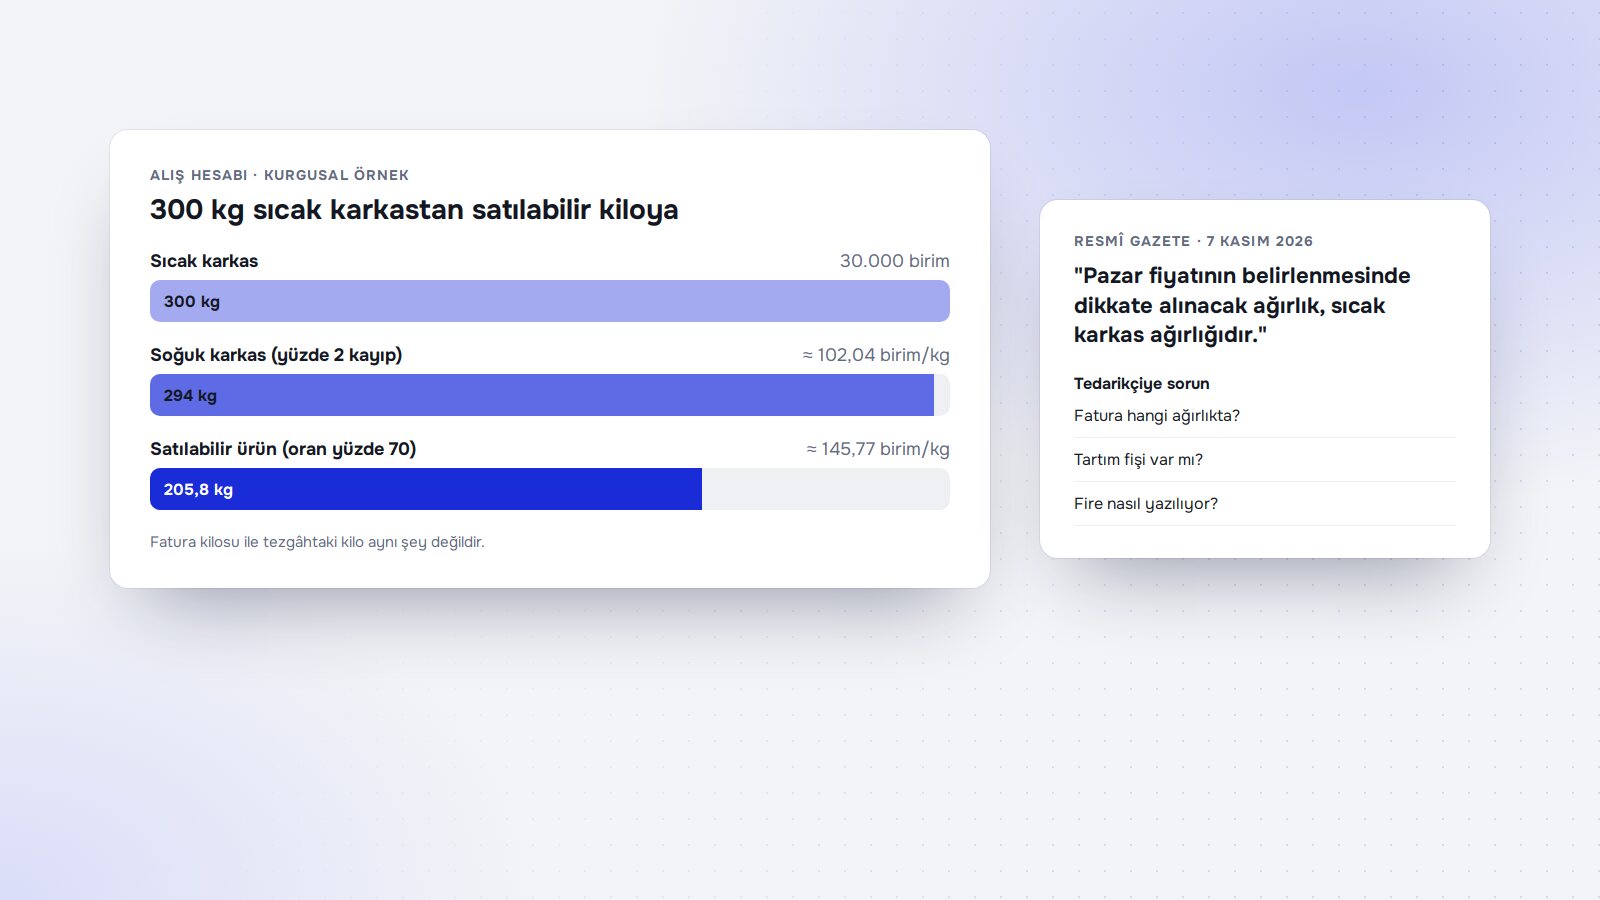
| 3. madde | Madde 13'ün ikinci fıkrası yeniden yazıldı: "Pazar fiyatının belirlenmesinde dikkate alınacak ağırlık, sıcak karkas ağırlığıdır." | Tek ağırlık esası |
Resmî metnin bize görünen sayfasında karakter kodlaması bozuktu, bu nedenle bazı harfleri ve bent işaretlerini net okuyamadık. Metni Resmî Gazete'nin kendisinden kontrol etmenizi öneririz. Metinde kasap, kesimhane ya da tezgâh fiyatına ilişkin özel bir hüküm görmedik. Sınıflandırma ölçütlerinde de değişiklik yok.
Neden böyle bir değişiklik yapıldı
Bu konuda elimizdeki en açık gerekçe, 4 Eylül 2026 tarihli bir haberin aktardığı taslak metni. Haberde gerekçeler şöyle sıralanıyor: tartım uygulamalarında ülke genelinde birlik, mükerrer fire uygulamalarının engellenmesi, tartımdan doğabilecek ticari anlaşmazlıkların önlenmesi, üretici ile işletme arasında şeffaflık. Haber, soğutma sırasında nem kaybı ve buharlaşmayla oluştuğu varsayılan yüzde 2'lik ağırlık kaybının bir kez daha düşülmesinin önüne geçilmek istendiğini söylüyor.
Bu gerekçeleri yönetmeliğin kendi metninde görmedik, yalnız taslak haberinden biliyoruz. Yüzde 2 ifadesi de haberde geçiyor, yayımlanan değişiklik metninde değil. O yüzden yazının geri kalanında yüzde 2'yi bir kural değil, bir hesap örneği olarak kullanacağız.
Kasabı ne ilgilendiriyor, ne ilgilendirmiyor
| Soru | Metinde cevap var mı | Kasabın yapacağı |
|---|---|---|
| Pazar fiyatında hangi ağırlık esas? | Evet, sıcak karkas ağırlığı | Referans fiyatları okurken bunu aklında tutmak |
| Toptancıdan alımımda hangi kilo faturalanır? | Hayır, doğrudan düzenlenmiyor | Faturada ve sözleşmede açıkça yazdırmak |
| Soğutma kaybını tedarikçiden düşebilir miyim? | Hayır, doğrudan düzenlenmiyor | Fire uygulamasını tedarikçiyle netleştirmek |
| Tezgâh fiyatım değişmek zorunda mı? | Hayır | Kendi maliyetine göre karar vermek |
| Müşteriye sunduğum etiket değişiyor mu? | Metinde tüketici etiketine ilişkin bir hüküm görmedik | Mevcut fiyat etiketi düzenini sürdürmek |
Kısacası düzenleme kasabın alış hesabını kendiliğinden değiştirmez, ama tedarikçinizle konuşmak için iyi bir vesiledir. Çünkü aynı "karkas fiyatı" cümlesi, hangi kilonun üzerinden konuşulduğuna göre farklı bir maliyet demektir.
Sıcak ve soğuk kilo arasındaki fark: örnek hesap
Şimdi hesabı kuralım. Aşağıdaki örnekte fiyat yerine birim kullanıyoruz ve bütün rakamlar kurgusal: 300 kilo sıcak karkas, kilosu 100 birim, soğutma kaybı yüzde 2.
| Adım | İşlem | Sonuç |
|---|---|---|
| Sıcak karkas bedeli | 300 kg x 100 birim | 30.000 birim |
| Soğutma kaybı | 300 kg x yüzde 2 | 6 kg |
| Soğuk karkas ağırlığı | 300 kg - 6 kg | 294 kg |
| Soğuk kilo başına gerçek maliyet | 30.000 / 294 | Yaklaşık 102,04 birim |
Aynı fatura, dükkâna girdiğinde kilo başına yaklaşık 2 birim daha pahalıdır. Küçük görünür, ama iki ayrı tedarikçinin teklifini kıyaslarken belirleyici olabilir. Biri sıcak kiloyla 100 birim, diğeri soğuk kiloyla 101,5 birim veriyorsa, örneğimizdeki hesaba göre ikincisi daha ucuzdur. Bu nedenle teklifleri aynı ağırlık esasına çevirmeden karşılaştırmayın.
Asıl belirleyici: Satılabilir et oranı
Soğutma kaybı, karkastan tezgâha giden yoldaki tek kayıp değildir. Kemik, sinir, yağ, kıyma fire payı ve kurumayla asıl fark burada oluşur. Kurgusal örneğimizde 294 kilo soğuk karkastan 205,8 kilo satılabilir ürün çıktığını, yani oranın yüzde 70 olduğunu varsayalım:
| Kalem | Hesap | Sonuç |
|---|---|---|
| Satılabilir ürün | 294 kg x yüzde 70 | 205,8 kg |
| Satılabilir kilo maliyeti | 30.000 / 205,8 | Yaklaşık 145,77 birim |
| Oran yüzde 68 olsaydı | 30.000 / (294 x yüzde 68) | Yaklaşık 150,06 birim |
| Oran yüzde 72 olsaydı | 30.000 / (294 x yüzde 72) | Yaklaşık 141,72 birim |
Dikkat edin: İki puanlık oran farkı, soğutma kaybından çok daha büyük bir etki yapıyor. Bu yüzden kasabın en değerli sayısı kendi satılabilir et oranıdır. Oranı ölçmek için birkaç karkası parçalarken tartın: giren soğuk kilo, kemikli ürün, kemiksiz ürün, kıyma, satılabilir yan ürün ve atık. Hayvan türü ve yaşı, yağ düzeyi, kesim biçimi oranı değiştirir. Üç dört karkasın ortalamasını alın, tedarikçi değiştiğinde yeniden ölçün.
Kemik ve yağ gibi satılan ya da para eden yan ürünlerin geliri varsa onu da hesaba katın. Bunları sıfır saymak maliyeti olduğundan yüksek gösterir, tam değerinden saymak ise düşük.
Parça bazında fiyat nasıl düşünülür
Tek bir ortalama maliyet tezgâhta yeterli değildir, çünkü bonfile ile kıyma aynı fiyata satılmaz. Her parçayı kendi ağırlığı ve satış fiyatıyla yazın ve toplam ciroyu toplam maliyetle karşılaştırın. Aşağıdaki küçük şablon bir örnektir, rakamlar kurgusaldır:
| Ürün | Kilo | Satış fiyatı | Ciro |
|---|---|---|---|
| Değerli parçalar (bonfile, antrikot) | 25 | 300 birim | 7.500 |
| Kuşbaşılık ve but | 85 | 190 birim | 16.150 |
| Kıyma | 70 | 160 birim | 11.200 |
| Kemikli ve diğer | 25,8 | 100 birim | 2.580 |
| Toplam | 205,8 | 37.430 |
Bu örnekte 30.000 birimlik alışa karşı 37.430 birim ciro oluşuyor. Aradaki 7.430 birimden işçilik, kira, enerji, kayıp ve kâr karşılanmalıdır. Değerli parçayı indirime soktuğunuzda bu farkın ne kadar eridiğini aynı tablodan görürsünüz. Rakamları kendi dükkânınızdan her hafta güncelleyen bir tablo, "et pahalandı, ne kadar zam yapayım" sorusuna tahminden daha iyi cevap verir.
Tedarikçiyle konuşulacak yedi madde
- Faturadaki ağırlık sıcak mı, soğuk mu? Fatura üzerinde yazıyor mu?
- Fiyat sıcak kilo üzerinden mi? Teslimatta yeniden tartım yapılıyor mu?
- Tartım nerede, hangi terazide yapılıyor? Tartım fişi veriliyor mu?
- Soğutma kaybı için bir düşüm uygulanıyor mu? Uygulanıyorsa hangi oranla, yazılı olarak nerede?
- Teslimatta sizin terazinizle fark çıkarsa nasıl işlem yapılacak?
- Karkasın sınıfı ve etiket bilgisi teslimde gösteriliyor mu?
- Bu değişiklik sonrası sizin fiyat listenizde bir değişiklik olacak mı?
Cevapları sözlü bırakmayın. Kısa bir mesaj ya da e-posta bile sonraki anlaşmazlıkta işe yarar. Her alımda fatura kilosu, teslim tartısı, parçalama sonrası ürün kilosu ve atığı aynı tabloya yazın. Birkaç ay sonra hangi tedarikçinin gerçekte daha ucuz olduğunu görürsünüz.
Dört haftalık alış takip tablosu
Bir karkasın hesabı tek başına yanıltıcı olabilir. Karar için her alımı aynı tabloya işleyin. Satırlar kurgusaldır:
| Alım | Tedarikçi | Fatura kilosu | Teslim tartısı | Satılabilir ürün | Satılabilir kilo maliyeti |
|---|---|---|---|---|---|
| 1. hafta | A | 300 | 294 | 205,8 | 145,8 birim |
| 2. hafta | B | 280 | 276 | 198,7 | Fiyata göre hesaplayın |
Dört hafta sonunda üç soruya bakın: Fatura ile teslim arasındaki fark düzenli mi? Hangi tedarikçide satılabilir oran daha yüksek? En düşük kilo fiyatı veren gerçekten en ucuz olan mı? Çok ucuz görünen bir karkas, oranı düşükse tezgâhta daha pahalıya gelebilir. Tablo, kuşkulu bir sapmayı erken görmenizi de sağlar: Bir hafta oran belirgin düşmüşse önce hayvanı, sonra tartımı ve kesim biçimini kontrol edin.
Müşteriye nasıl yansır
Bu haber müşteriye "fiyatlar değişti" diye anlatılacak bir konu değil. Ama bir karkas değişikliği sonrası fiyat güncellemesi yapacaksanız etiketleri ve sitenizdeki fiyat listesini aynı gün değiştirin. Sitenizde kesim tercihi, kemikli ya da kemiksiz seçeneği, toplu sipariş ve teslim bilgisini net anlatmak, fiyat sorusunu azaltır. Kasap sitesinde neler bulunması gerektiğini kasap web sitesi sayfamızda özetledik.
Toplu mangal, restoran ya da düğün siparişi aldığınızda hazırlanan kiloyu ve kesilen kiloyu açıkça ayırın. Fiyatı "kemikli mi, temizlenmiş mi" netleştirmeden vermek, teslimde tartışmaya dönüşür. Sipariş ve özel istekleri kaydetmeyi kolaylaştırmak için paket sipariş sistemimize bakabilirsiniz. Toplu özel sipariş akışını özel pasta siparişi yazımızda başka bir sektörde anlatmıştık, mantığı aynıdır.
Alış, parçalama ve satış tablosunu kâğıttan çıkarmak isterseniz size uygun yapıyı web sitesi hizmetimizle birlikte konuşabiliriz. Bunun için Teklif Al sayfasından bize yazın.
Kaynaklar
- Resmî Gazete, 7 Kasım 2026, Sayı 33423: Sığır Karkasının Sınıflandırılmasına Dair Yönetmelikte Değişiklik
- 24 Saat Gazetesi: Kırmızı ette fiyat hesabı değişiyor (4 Eylül 2026, taslak haberi)
Sık sorulan sorular
Bu düzenleme kasaptaki et fiyatını doğrudan belirliyor mu?
Hayır. Yönetmelik karkasın pazar fiyatının belirlenmesinde dikkate alınacak ağırlıktan söz ediyor. Kasabın tezgâh fiyatını belirlemiyor ve metinde kasaba yönelik özel bir hüküm yok. Yine de alış sözleşmeniz ve hesabınız etkilenebileceği için tedarikçinizle konuşun.
Soğutma kaybını artık hiç düşemeyecek miyim?
Yönetmelik metni bu soruyu kasap ve tedarikçi arasındaki her alış için tek tek düzenlemiyor. Taslak haberine göre amaç, soğutma kaybının ikinci kez düşülmesini engellemek. Kendi alışınızda hangi ağırlığın esas alındığını yazılı netleştirin ve gerekirse hukuk danışmanınıza sorun.
Yazıdaki yüzde 70 satılabilir et oranı doğru mu?
O oran yalnız hesabı göstermek için kullandığımız kurgusal bir örnektir. Gerçek oran hayvana, parçalama biçimine, kemikli ya da kemiksiz satışa göre değişir. Kendi dükkânınızda birkaç karkas için tartarak ölçün ve kendi ortalamanızı kullanın.
Düzenleme ne zaman yürürlüğe girdi?
Resmî Gazete metnine göre yönetmelik yayımlandığı tarihte, yani 7 Kasım 2026'da yürürlüğe girdi. Daha önce Eylül ayında taslağı görüşe açılmıştı.
Yorumlar
Henüz yorum yok. Sorunuzu ya da deneyiminizi yazın; yazar olarak yanıtlıyoruz.