Takas ve kredi · 1 Eylül 2026 · 2 dk okuma
Taşıt kredisinde kullanılabilecek tutar neden araca göre değişir?
Galeride kredi başvurusu yapan müşterilerin en çok şaşırdığı şey, aynı bütçe için farklı araçlarda farklı kredi tutarları çıkması. Bir müşteri bir milyon liralık bir araç için istediği krediyi alırken, aynı fiyattaki başka bir araç için daha düşük bir tutar onaylanabiliyor. Bunun sebebi kredinin kişiye değil, araca da bağlı olarak hesaplanması.
Kredi tutarını belirleyen şeyler
- Aracın değeri: Taşıt kredisinde kullanılabilecek tutar, aracın fatura ya da kasko değerine göre yasal sınırlarla belirlenir. Satış fiyatı ile kasko değeri arasındaki fark, kredi tutarını doğrudan etkiler.
- Aracın değer dilimi: Yasal düzenlemelerde araç değeri yükseldikçe kullanılabilecek kredi oranı ve vade daha sınırlı olabiliyor. Bu sınırlar zaman zaman değiştiği için başvuru öncesinde güncel durumu bankayla birlikte kontrol ediyoruz.
- Aracın yaşı: Bankalar genellikle belirli bir yaşın üzerindeki araçlar için vadeyi kısaltıyor ya da kredi vermiyor.
- Gelir ve kredi geçmişi: Onaylanan tutarı ve faiz oranını kişinin gelir belgesi ve kredi notu belirler.
Örnek bir karşılaştırma
Galerideki iki aracı düşünün: biri 2022 model, garantisi devam eden bir i20, diğeri 2017 model bir Passat. Fiyatları birbirine yakın olsa bile i20'nin kasko değeri satış fiyatına daha yakın, yaşı da daha küçük. Bu yüzden aynı müşteri için i20'de daha uzun vadeli ve daha yüksek bir tutar çıkabilir. Passat'ta ise vade kısalabilir ve peşinat oranı artabilir. Hangi araç sizin için daha uygun, bu hesabı başvurudan önce birlikte yapıyoruz.
Başvuru süreci
- Kimlik ve gelir belgenizi getirin. Serbest çalışanlar için vergi levhası ya da gelir belgesi isteniyor.
- Seçtiğiniz araç için çalıştığımız bankalara başvuruyu galeriden yapıyoruz.
- Onay çoğunlukla aynı gün gelir. Ek belge istenirse ertesi iş günü.
- Aylık taksiti, toplam geri ödemeyi ve masrafları başvurudan önce size yazılı olarak gösteriyoruz.
- Kredi aracın üzerine rehin olarak işlenir ve son taksitle kalkar.
Dikkat edilmesi gerekenler
Kredi kararını aylık taksite göre değil, toplam geri ödemeye göre verin. Uzun vade taksiti düşürür ama toplam maliyeti artırır. Kasko çoğu bankada kredi için şarttır; kasko teklifini de araç fiyatının yanına ekleyerek bütçenizi hesaplayın. Takas farkını da krediyle kapatabilirsiniz; bu durumda kredi tutarı yalnızca fark üzerinden hesaplanıyor.
Diğer yazılar
Takas teklifini düşüren küçük şeyler
Aynı model, aynı kilometre, farklı teklif. Takasa getirdiğiniz aracın değerini galeriye gelmeden önce yapabileceğiniz basit işlerle korumanın yolları.
Devamını oku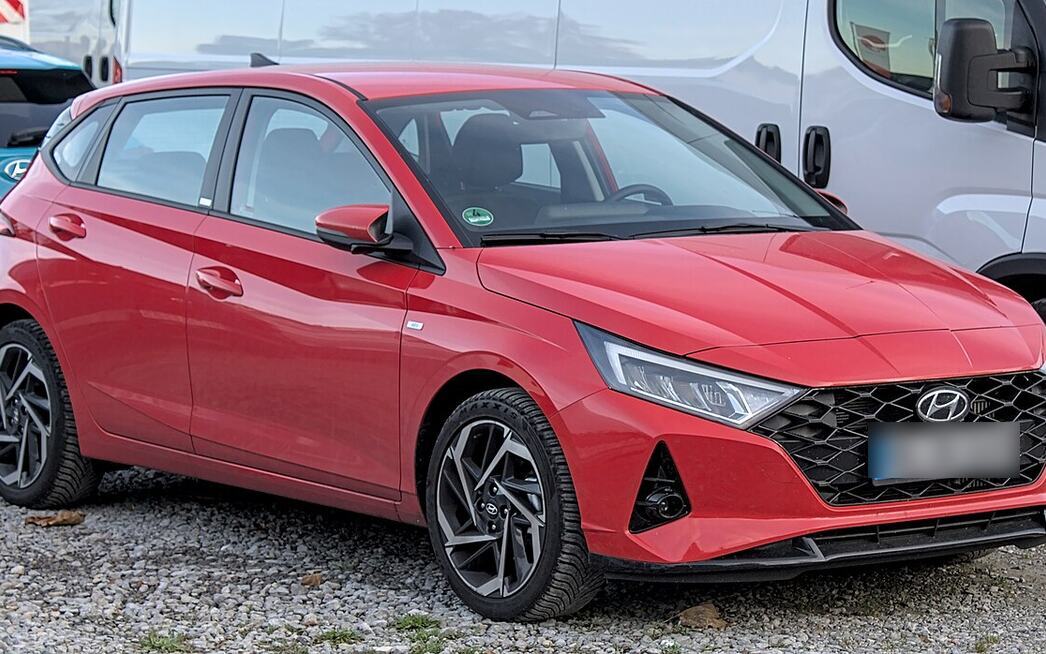
Kredisi bitmemiş aracı takasa vermek
Aracınızın kredisi bitmeden yeni bir araca geçmek istiyorsanız rehin nasıl kalkar, kalan borç nasıl kapanır? Adım adım süreç.
Devamını oku
Kış lastiği ne zaman takılmalı, İzmir'de gerçekten gerekli mi?
İzmir'de kar az yağar diye kış lastiği gereksiz mi? Soğuk sabahlar, ıslak yol ve şehir dışı yolculuklar açısından karar vermenin yolu.
Devamını oku